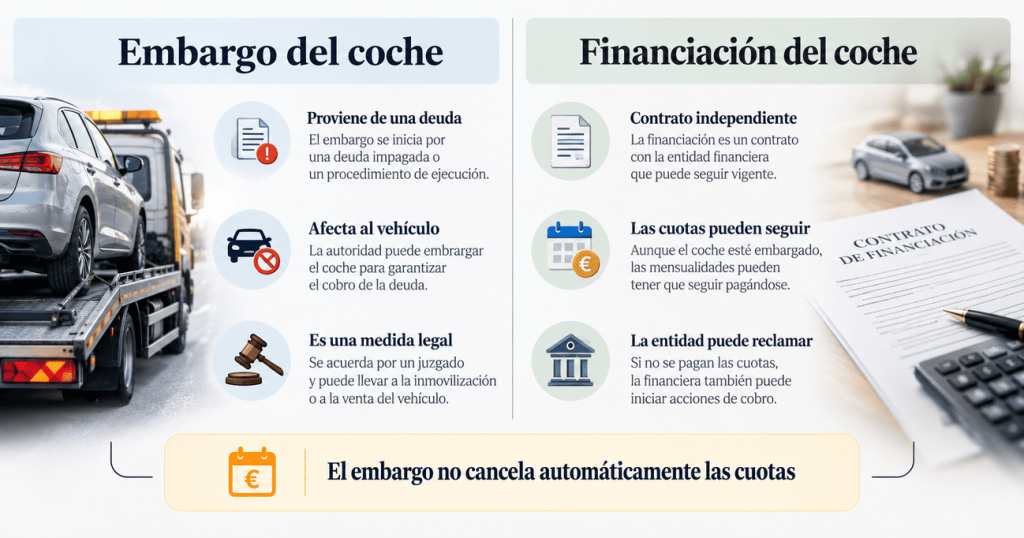
Si me embargan el coche, ¿tengo que seguir pagando? La respuesta depende de distinguir dos obligaciones diferentes: la deuda que ha provocado el embargo y la financiación utilizada para comprar el vehículo. El embargo no cancela por sí solo el préstamo, por lo que las cuotas pueden seguir siendo exigibles mientras el contrato de financiación continúe vigente.
Un embargo es una medida de ejecución sobre bienes o derechos del deudor, mientras que un préstamo es un contrato por el que una parte entrega dinero con obligación de devolución. Que el coche resulte afectado por una ejecución no significa automáticamente que desaparezca la deuda con la entidad financiera.
Si me embargan el coche tengo que seguir pagando las cuotas
Con carácter general, un embargo ordenado por un acreedor distinto de la financiera no extingue el contrato de préstamo. Si el préstamo sigue vigente, las obligaciones de pago continúan según sus condiciones mientras no exista una cancelación, modificación, vencimiento o acuerdo que produzca otro efecto.
Por eso, seguir pagando un coche embargado puede ser necesario aunque el titular haya perdido capacidad para disponer libremente del vehículo. Dejar de pagar unilateralmente porque aparece un embargo puede generar un segundo problema: al procedimiento que originó la carga podrían añadirse las consecuencias derivadas del incumplimiento de la financiación.
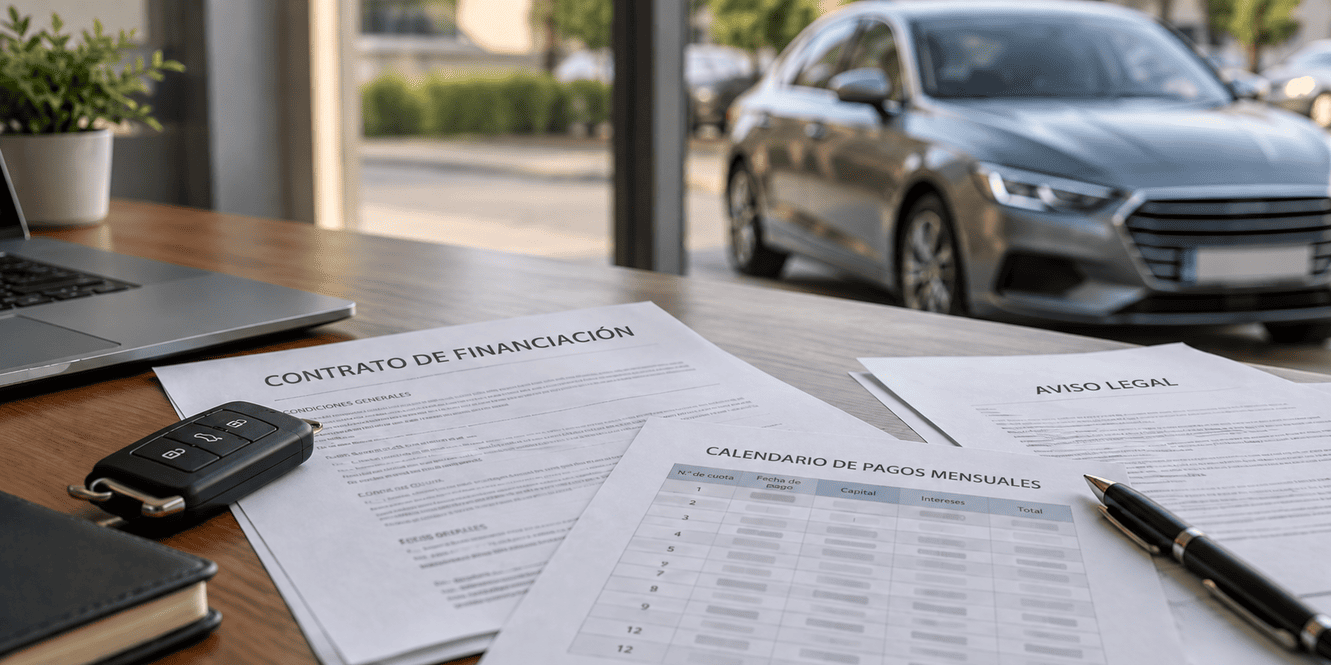
Cuando se trata de un coche financiado, resulta especialmente importante comprobar si existe reserva de dominio, cuánto queda pendiente y qué dice el contrato sobre impagos, cancelación y transmisión. La situación real no puede deducirse únicamente de que el coche figure como embargado.
El concepto general de préstamo ayuda a entender por qué la obligación de devolver el dinero tiene vida propia respecto del bien adquirido. El vehículo puede estar afectado por una carga y, al mismo tiempo, seguir existiendo una obligación contractual frente al prestamista.
Y si se subasta el coche
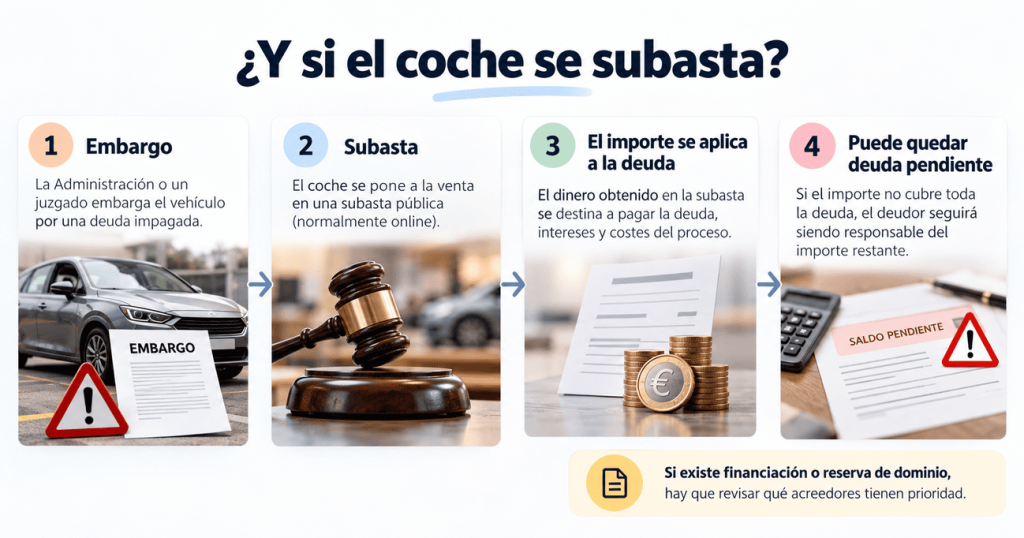
Si un vehículo embargado llega a realizarse mediante subasta dentro de una ejecución, el importe obtenido se destina a satisfacer la deuda que se está ejecutando conforme a las reglas aplicables. La subasta no garantiza por sí misma que todas las deudas relacionadas con el titular queden saldadas.
La Ley de Enjuiciamiento Civil contempla expresamente que una ejecución puede resultar insuficiente para cubrir principal, intereses y costas. Cuando eso sucede, puede seguir existiendo deuda tras embargo por la parte que no haya quedado satisfecha con el resultado de la realización del bien.
Además, si existe una financiación independiente, debe analizarse qué ocurre con ella según el contrato, las cargas previas y los derechos inscritos. No puede darse por hecho que la venta forzosa del coche extinga automáticamente un préstamo suscrito con otra entidad.
En vehículos con reserva de dominio, una eventual ejecución exige todavía más cautela porque existe un derecho previo de la entidad financiera sobre el automóvil. La prioridad y alcance de cada carga deben comprobarse antes de sacar conclusiones sobre quién cobra y qué deuda permanece.
Qué hacer si el coche aparece embargado
El primer paso es identificar quién ha ordenado el embargo y qué deuda lo ha originado. Esto permite saber si la carga guarda relación con la propia financiación o procede de una obligación completamente diferente.
Después conviene revisar el contrato de préstamo, solicitar información actualizada de la deuda pendiente y consultar las cargas que constan sobre el vehículo. Contrato, informe registral y resolución de embargo deben analizarse conjuntamente, porque cada documento aporta una parte distinta de la situación.
Cars Export Cash analiza operaciones en las que coinciden financiación pendiente y otras cargas sobre el vehículo. La viabilidad de cualquier venta depende de conocer qué derechos están inscritos, qué deuda permanece y qué actuaciones son necesarias antes de una posible transmisión.
FAQ sobre seguir pagando si embargan el coche
No. El embargo y el préstamo son relaciones jurídicas diferentes, por lo que la financiación puede seguir vigente aunque el vehículo quede afectado por una ejecución.
No debe asumirse que el embargo autoriza a suspender los pagos. Mientras el contrato de financiación siga vigente, deben revisarse sus obligaciones antes de modificar cualquier pago.
No necesariamente. Si el importe obtenido no cubre completamente la deuda ejecutada, puede quedar una cantidad pendiente, y además deben revisarse otras obligaciones independientes, como una financiación activa.
La reserva de dominio puede limitar la disposición del vehículo y afectar al alcance de un embargo. Debe comprobarse su inscripción y la posición de la entidad financiera antes de valorar cualquier operación.
En definitiva, ante la duda si me embargan el coche tengo que seguir pagando, la existencia del embargo no permite concluir que la financiación haya desaparecido. Hay que diferenciar la deuda que provoca la ejecución del préstamo utilizado para comprar el vehículo y revisar ambos antes de decidir cómo actuar.