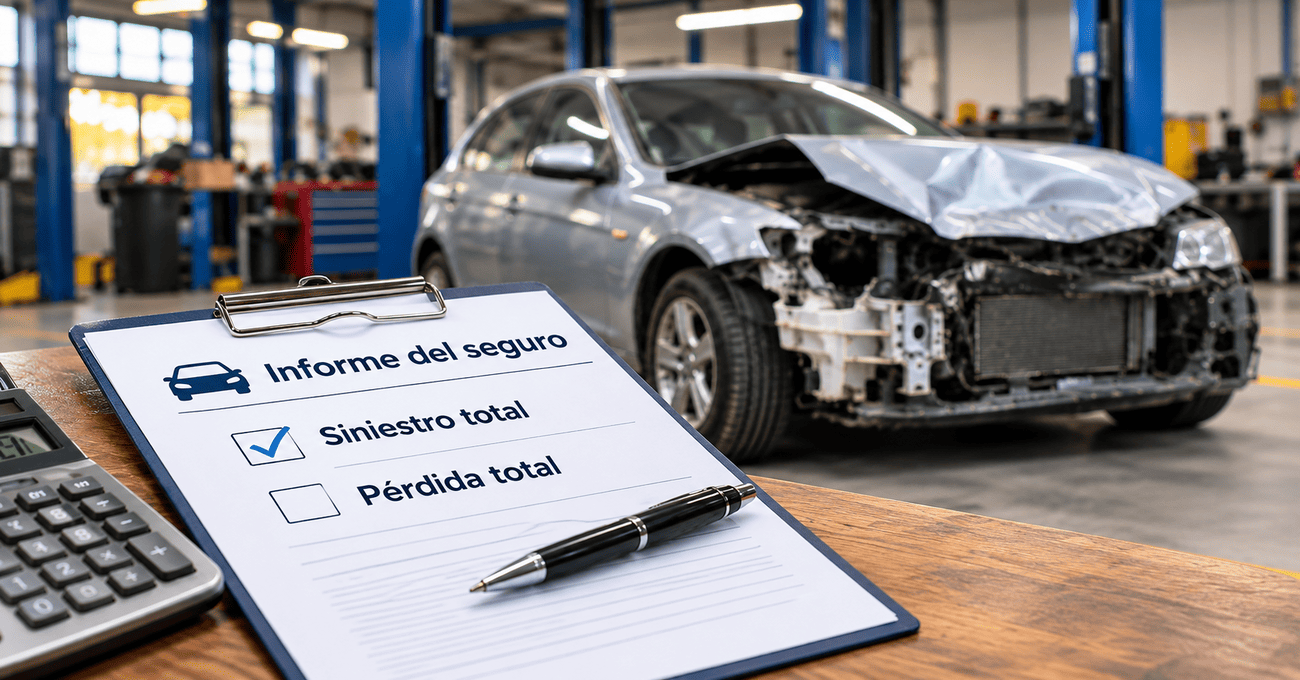
Siniestro total vs pérdida total son expresiones que, en el seguro del automóvil, suelen utilizarse para describir situaciones en las que reparar el vehículo deja de ser viable según el peritaje y las condiciones de la póliza. La diferencia práctica depende de por qué se considera perdido el coche: porque repararlo no compensa económicamente o porque los daños hacen especialmente compleja su recuperación técnica.
No existe una clasificación única que obligue a todas las aseguradoras a utilizar ambos conceptos exactamente igual. Por eso, antes de decidir qué hacer con el coche, conviene revisar cómo define la póliza la pérdida total, qué indica el peritaje y quién conserva el vehículo después de la indemnización.
Qué diferencia hay entre siniestro total vs pérdida total
En la práctica aseguradora, ambos términos pueden aparecer como equivalentes. Se habla normalmente de siniestro total cuando, después de evaluar los daños, la aseguradora aplica las condiciones previstas para una pérdida completa del vehículo. La expresión pérdida total describe el resultado económico o técnico de esa valoración.
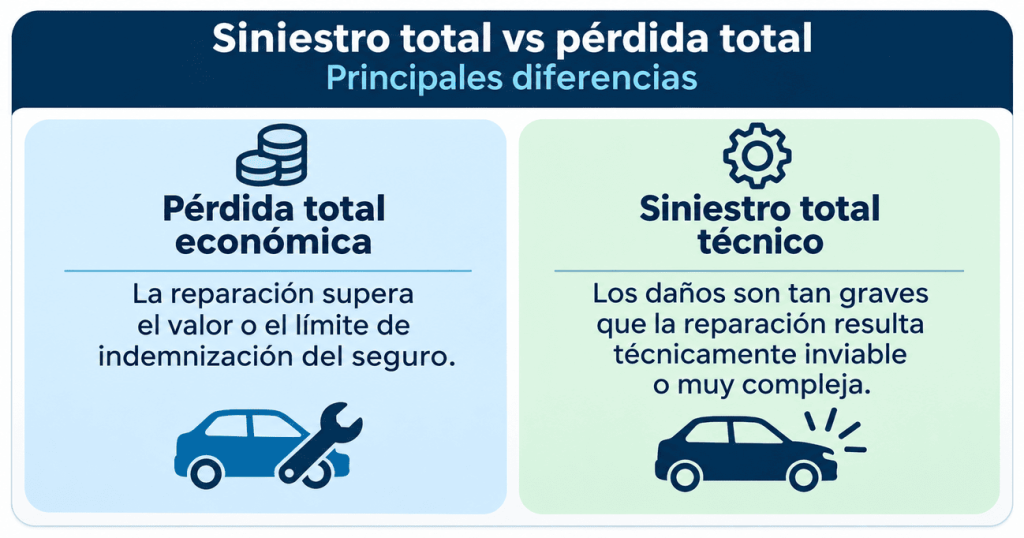
La pérdida total económica aparece cuando la reparación supera el valor o el umbral de indemnización establecido en la póliza. El coche podría ser técnicamente reparable, pero hacerlo deja de encajar en el criterio económico utilizado por el seguro.
La expresión siniestro total técnico se utiliza también para describir situaciones en las que los daños son tan graves que la reparación resulta técnicamente inviable o especialmente comprometida. No debe interpretarse como una categoría administrativa de la DGT, sino como una forma de describir la gravedad del daño dentro de la valoración del vehículo.
El funcionamiento de un seguro del automóvil depende de las coberturas contratadas. Por ello, la póliza debe revisarse antes de asumir que una determinada declaración implica automáticamente un destino concreto para el coche.
Siniestro total vs pérdida total: ¿qué hacer con el coche en cada caso?
Aunque el nombre utilizado pueda variar, la decisión práctica depende principalmente del estado del automóvil, la indemnización y de quién conserve los restos.
| Situación | Qué significa de forma práctica | Qué puede hacerse con el coche |
|---|---|---|
| Pérdida total económica | Reparar supera el criterio económico previsto por el seguro | Conservarlo, estudiar una reparación o venderlo tal como está si sigue siendo del propietario |
| Daño técnico muy grave | Existen daños importantes que dificultan o condicionan su reparación | Valorar su estado, evitar circular y estudiar venta o destino autorizado |
| Siniestro total con restos para el propietario | El seguro indemniza, pero el coche permanece en manos del asegurado | Puede plantearse su venta si administrativamente es transferible |
| Restos cedidos o gestionados por la aseguradora | El propietario deja de disponer del vehículo según el acuerdo | No puede venderse posteriormente como si continuara siendo suyo |
La tabla muestra que el concepto utilizado por la aseguradora no determina por sí solo si el coche puede venderse. Lo esencial es comprobar la propiedad de los restos, su situación administrativa y el estado físico en el que se encuentra.
Cuándo conviene venderlo
Vender puede ser una opción cuando el propietario conserva el vehículo y no quiere asumir una reparación. Un coche muy dañado puede seguir teniendo interés para un comprador aunque no resulte conveniente devolverlo a su estado anterior.
También puede plantearse cuando existe una diferencia importante entre el coste o complejidad de reparar y el uso que se pretende dar después al coche. En estos casos, la alternativa no tiene por qué ser necesariamente reparar o llevar directamente el vehículo al desguace.
Cars Export Cash permite estudiar la posibilidad de vender un coche averiado en el estado en que se encuentra. El enfoque consiste en analizar el vehículo tal como está, sin exigir que el propietario realice previamente una reparación.
Antes de vender, sin embargo, debe comprobarse que el coche continúa siendo propiedad del titular. Si la aseguradora se ha quedado con los restos como parte de la liquidación, no puede disponerse posteriormente de ellos.
Qué pasos hay que seguir para venderlo
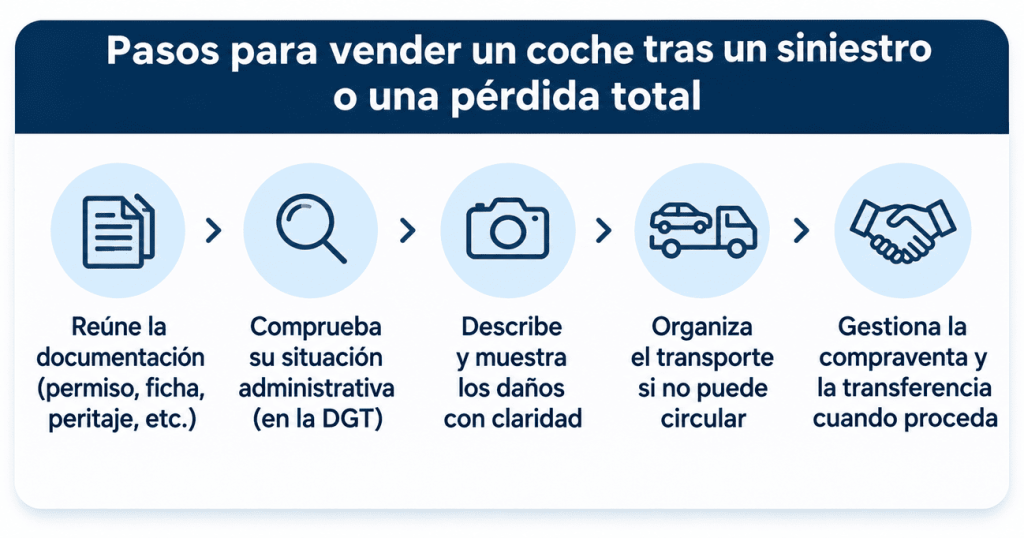
El primer paso es reunir la documentación disponible. Permiso de circulación, ficha técnica, informe pericial, fotografías del accidente y resolución del seguro ayudan a describir correctamente la situación. Cuanta más información exista sobre los daños, más clara puede ser la operación.
Después debe comprobarse el estado administrativo. Un siniestro grave no cancela automáticamente una reserva de dominio, un embargo o cualquier otra carga previa. La situación del seguro y la situación registral del vehículo son cuestiones diferentes.
También hay que determinar si el coche puede circular. Si presenta daños estructurales, mecánicos o de seguridad importantes, deberá trasladarse mediante los medios adecuados. La venta de un coche siniestrado no significa que pueda utilizarse inmediatamente en carretera.
El comprador debe conocer los daños importantes y la situación del automóvil. Conviene que el contrato refleje expresamente que el vehículo se transmite en su estado actual.
Por último, debe gestionarse correctamente el cambio de titularidad cuando proceda. Una compraventa transparente debe dejar claro qué vehículo se entrega, qué daños son conocidos y cuál es su situación administrativa.
FAQ
Pueden utilizarse como expresiones equivalentes, aunque su significado concreto depende de la póliza y del criterio aplicado por la aseguradora y el perito.
Es una situación en la que el coste de reparación supera el valor o el límite de indemnización utilizado según las condiciones del seguro, aunque el coche pudiera ser técnicamente reparable.
No automáticamente. La declaración del seguro y la baja administrativa son procedimientos diferentes.
Puede ser posible si el vehículo continúa siendo propiedad del asegurado y puede transferirse administrativamente después de cerrar el expediente.
En definitiva, entender siniestro total vs pérdida total ayuda a distinguir la valoración realizada por el seguro de las opciones que existen después con el vehículo. Si el propietario conserva el coche, conoce su estado y la transferencia es posible, puede estudiar venderlo tal como está sin asumir necesariamente una reparación previa.