La indemnización siniestro total es la cantidad que la aseguradora ofrece cuando, según el peritaje y las condiciones de la póliza, el vehículo se considera pérdida total. Si la cifra parece baja, conviene revisar cómo se ha calculado, qué valor se ha aplicado, si se descuentan los restos y qué opciones quedan abiertas con el coche.
No existe una única fórmula válida para todos los seguros. En coberturas de daños propios, las condiciones del contrato pueden establecer valor venal, valor de mercado, valor de nuevo u otras referencias. Antes de aceptar una liquidación, lo importante es saber qué criterio corresponde a la póliza y cómo se ha aplicado al vehículo.
Por qué la indemnización de un siniestro total puede parecer baja
Una razón habitual es que el propietario compara la oferta con lo que pagó por el coche o con anuncios similares. Sin embargo, el seguro puede utilizar una referencia distinta a la expectativa de venta del propietario, especialmente cuando la póliza establece un sistema específico según la antigüedad.
El valor venal representa, de forma general, el valor de un bien usado atendiendo a factores como antigüedad, conservación y mercado. En un expediente asegurador, la referencia concreta debe interpretarse conforme a las condiciones contratadas y al momento anterior al siniestro.
Otro punto importante son los restos. Si el coche siniestrado permanece en poder del asegurado, su valor residual puede influir en la liquidación. Por eso una oferta aparentemente baja debe revisarse junto con la pregunta de quién conserva el coche después de cobrar la indemnización.
Qué revisar en la oferta del seguro
Lo primero es leer las condiciones particulares y generales de la póliza y localizar cómo define la compañía la pérdida total. También debe comprobarse qué valor utiliza para indemnizar y si existen mejoras, límites o reglas según la antigüedad del vehículo.
Después conviene revisar el informe pericial y el desglose de la oferta. Debe quedar claro qué daños se han considerado, qué valor previo se atribuye al coche y si se ha aplicado alguna deducción. El cálculo indemnización coche se entiende mejor cuando cada concepto aparece separado y justificado.
Cómo comprobar la indemnización siniestro total
Es útil contrastar modelo, versión, motorización, equipamiento y estado anterior al accidente. También pueden reunirse documentos de mantenimiento, fotografías anteriores o información sobre equipamiento que ayuden a acreditar cómo estaba el coche antes del siniestro.
Si la cantidad sigue sin encajar con lo previsto en la póliza, puede solicitarse una explicación por escrito y plantear la discrepancia ante el servicio de atención al cliente de la aseguradora. Revisar la indemnización siniestro total no garantiza una cantidad mayor, pero permite comprobar si el criterio aplicado corresponde al contrato. La DGSFP contempla precisamente la reclamación previa ante la propia aseguradora antes de acudir a su Servicio de Reclamaciones.
Qué alternativa existe a la indemnización: vender el coche siniestrado
Cuando el propietario conserva el vehículo después de la liquidación, puede estudiar qué hacer con él. También puede plantearse vender el coche tal como está, siempre que siga siendo de su propiedad y la transmisión pueda realizarse legalmente.
Cars Export Cash dispone de una opción específica para vender un coche averiado sin partir de la necesidad de repararlo antes. En un coche con siniestro total, la venta del vehículo dañado puede estudiarse como una operación distinta de la indemnización recibida del seguro.
Antes de hacerlo hay que comprobar quién conserva los restos según el acuerdo con la compañía y revisar la documentación y posibles cargas. Cobrar una indemnización no elimina por sí mismo una reserva de dominio, un embargo u otra incidencia que ya afectara al vehículo.
Cómo comparar ambas opciones
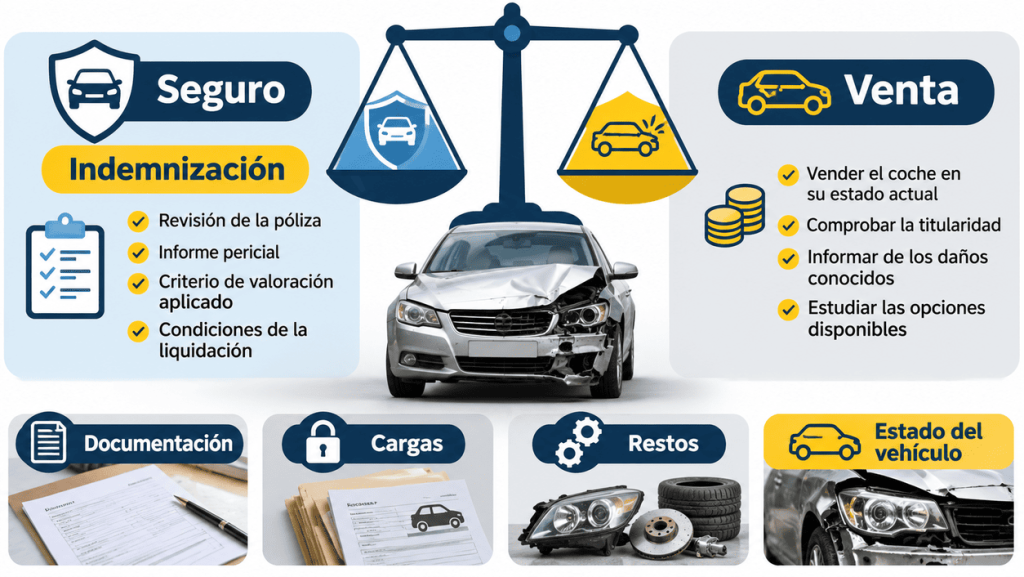
La comparación no debe limitarse a preguntar cuánto paga el seguro siniestro total. Conviene separar tres elementos: la indemnización ofrecida, la propiedad y posible valor de los restos, y las consecuencias de reparar o vender el coche. El resultado económico real depende de cómo se combinan esos elementos en cada expediente.
Si la aseguradora se queda con el vehículo, la liquidación debe analizarse bajo esas condiciones. Si el propietario conserva los restos, puede comparar la oferta del seguro con las posibilidades reales del coche dañado. No debe sumarse automáticamente una indemnización y una futura venta sin comprobar antes si el vehículo sigue perteneciendo al asegurado.
FAQ
No. Depende de la póliza y de la cobertura contratada. Algunas condiciones utilizan valor venal y otras establecen referencias o mejoras diferentes.
Sí puede plantearse una discrepancia. Conviene pedir primero la justificación del cálculo y utilizar los canales de reclamación previstos por la aseguradora si no existe acuerdo.
Puede ser posible si, una vez liquidado el siniestro, el coche continúa siendo propiedad del asegurado y los restos no han sido cedidos a la compañía o a un tercero.
No necesariamente. Puede transmitirse en su estado actual si legalmente puede venderse y el comprador conoce los daños y la situación del vehículo.
En definitiva, una indemnización siniestro total que parece baja debe analizarse junto con la póliza, el peritaje, el criterio de valoración y el destino de los restos. Revisar esos elementos y, cuando el coche siga siendo del propietario, comparar la posibilidad de venderlo tal como está permite decidir con más información sin asumir que la primera cifra ofrecida sea la única variable relevante.