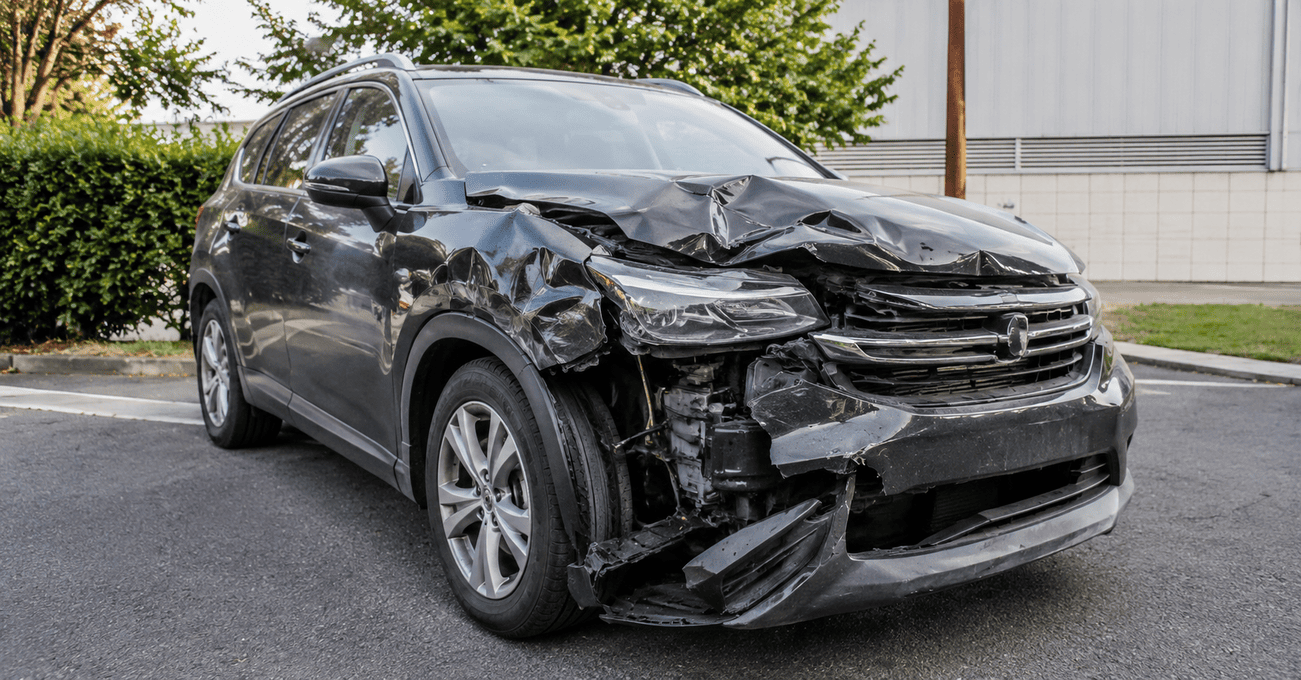
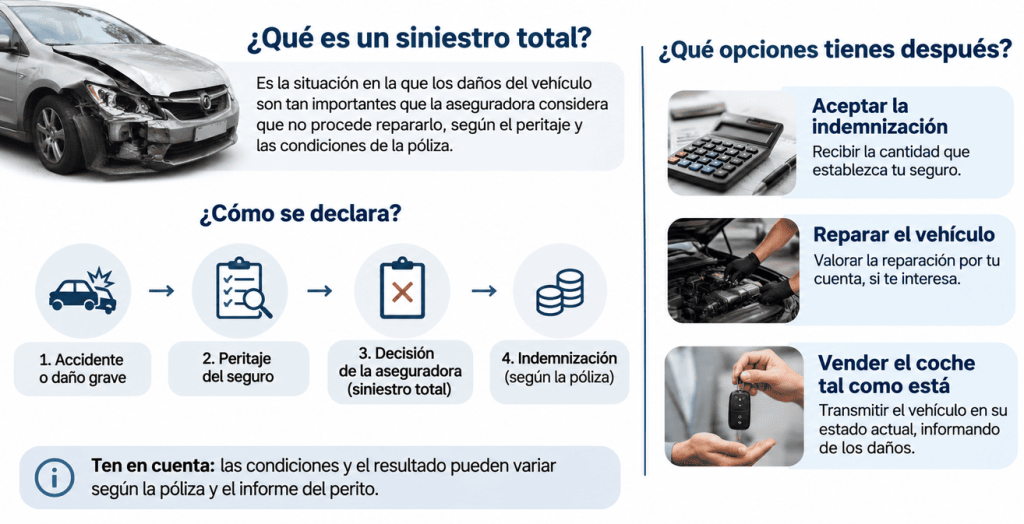
Qué es un siniestro total: es la situación en la que los daños de un vehículo son tan importantes que la aseguradora considera que no procede repararlo conforme al peritaje y a las condiciones de la póliza. La declaración no significa necesariamente que el coche deba ir al desguace ni que deje de poder venderse.
En seguros, un siniestro es el hecho que activa una cobertura prevista en el contrato. Cuando se habla de coche siniestro total, la decisión suele depender de la gravedad de los daños, la viabilidad de la reparación y el sistema de indemnización pactado. No existe un porcentaje único aplicable a todas las compañías y contratos.
Qué es un siniestro total
Qué es un siniestro total depende del contexto del seguro y de las condiciones contratadas. De forma general, se habla de pérdida total cuando el vehículo ha quedado destruido, inservible o cuando la aseguradora determina que la reparación no procede dentro de lo previsto en la póliza.
El concepto de siniestro se refiere, en el ámbito asegurador, a la concreción del riesgo cubierto que da lugar a la prestación de la compañía. En un automóvil, el perito analiza los daños antes de que la aseguradora adopte una decisión sobre reparación o indemnización.
No debe confundirse la declaración de siniestro total con una baja definitiva. Un coche declarado siniestro total puede seguir existiendo administrativamente y continuar teniendo titular, aunque sus daños impidan circular con él hasta que sea reparado y cumpla los requisitos correspondientes.
Qué opciones tienes tras la declaración
Después de recibir la comunicación de la aseguradora, conviene revisar el informe disponible y las condiciones de la póliza. Hay que comprobar qué criterio se ha aplicado, qué indemnización corresponde y qué ocurre con los restos del vehículo.
La función del perito es examinar las consecuencias del siniestro y aportar una valoración técnica y económica que la compañía utiliza para tramitar el expediente. Conocer el contenido del peritaje ayuda a entender por qué se ha declarado el siniestro total y cuál es la situación real del coche.
Qué es un siniestro total para el propietario del coche
Desde el punto de vista práctico, qué es un siniestro total significa tener que decidir qué hacer con un vehículo que puede conservar utilidad o interés aunque no compense repararlo dentro del expediente del seguro. Puede haber componentes aprovechables, posibilidad de reparación por otra vía o compradores interesados en vehículos accidentados.
Antes de vender, conviene confirmar quién conserva la propiedad del coche después de la indemnización. La póliza y la liquidación del siniestro pueden determinar si los restos siguen en manos del asegurado o se gestionan de otra forma.
Quedarte la indemnización o vender el coche
Recibir una indemnización y vender posteriormente el vehículo no son siempre alternativas incompatibles. Todo depende de cómo se haya cerrado el expediente y de quién conserve jurídicamente el coche. Antes de aceptar una oferta, este punto debe quedar claro.
Si el vehículo permanece a nombre de su propietario, puede plantearse su venta tal como está, informando de los daños y de su situación real. La compraventa debe reflejar que se trata de un vehículo siniestrado y qué desperfectos son conocidos.
Cars Export Cash dispone de información específica para vender un coche averiado. El enfoque consiste en plantear la venta del coche en su estado actual, sin partir de la obligación de repararlo previamente.
Cómo vender un coche siniestrado paso a paso
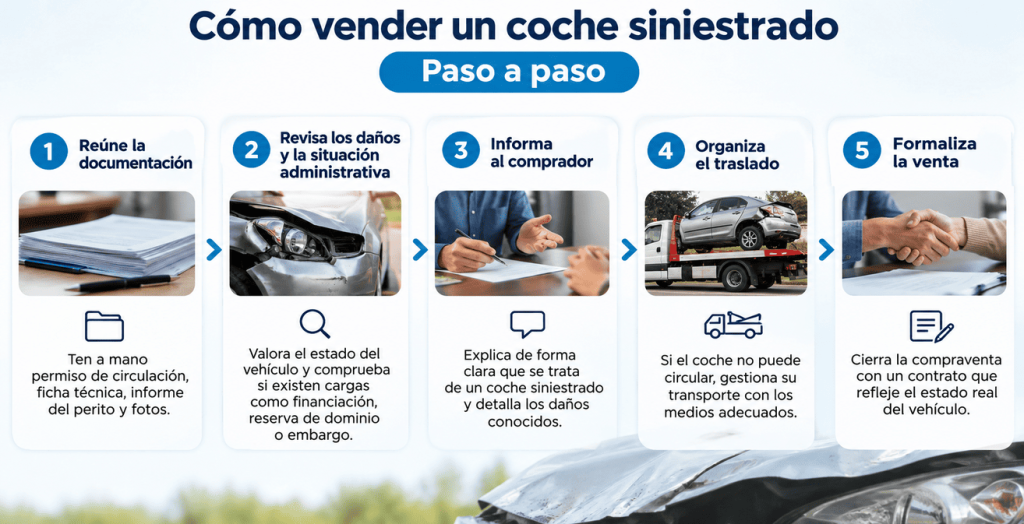
El primer paso es reunir la documentación del vehículo y la información relacionada con el accidente. Permiso de circulación, ficha técnica, informe del perito y fotografías ayudan a explicar correctamente cuál es la situación. La documentación disponible permite describir con mayor claridad los daños conocidos.
Después conviene comprobar el estado administrativo. Un coche accidentado puede tener además financiación pendiente, reserva de dominio, embargo u otra incidencia que condicione la transferencia. La declaración de siniestro total no elimina automáticamente otras cargas que puedan existir sobre el vehículo.
También debe determinarse si el vehículo puede circular. Si los daños afectan a elementos esenciales o el coche no reúne las condiciones necesarias, habrá que organizar su traslado sin conducirlo. La venta puede plantearse aunque el vehículo no esté en condiciones de circular.
Finalmente, el contrato debe describir de manera clara el estado conocido del coche. Ocultar daños importantes puede generar problemas posteriores, mientras que documentar el siniestro permite que ambas partes sepan qué vehículo se está transmitiendo y en qué condiciones.
FAQ
La aseguradora puede declararlo cuando los daños hacen que la reparación no resulte viable o procedente conforme al peritaje y a las condiciones de la póliza. El criterio concreto debe consultarse en el contrato del seguro.
No necesariamente. La declaración del seguro no equivale por sí sola a una baja definitiva. El destino del vehículo dependerá de su estado y de quién conserve la titularidad de los restos.
Puede ser posible si el vehículo sigue siendo propiedad del vendedor y puede transmitirse legalmente. Es importante informar al comprador de los daños y comprobar previamente la situación administrativa.
Depende de la póliza y de cómo se cierre el expediente. Conviene revisar la resolución y las condiciones de la indemnización antes de decidir qué hacer con el coche.
En definitiva, entender qué es un siniestro total permite separar la decisión de la aseguradora de lo que puede hacerse después con el vehículo. Si el coche continúa siendo propiedad del titular, venderlo tal como está puede ser una opción a estudiar sin necesidad de repararlo previamente, siempre que se informe de su estado y la transferencia pueda realizarse correctamente.